Trong quá trình hoạt động kinh doanh/ thực hiện công việc, doanh nghiệp có thể phát sinh trách nhiệm khi khách hàng, đối tác hoặc người khác bị thương hay tài sản của họ bị thiệt hại.
Bảo hiểm trách nhiệm công cộng (Public liability insurance) hỗ trợ bảo vệ doanh nghiệp trước các trách nhiệm pháp lý đối với bên thứ ba phát sinh từ hoạt động kinh doanh, theo phạm vi và điều kiện của hợp đồng bảo hiểm.
Sản phẩm thường phù hợp với nhà hàng, khách sạn, tòa nhà, nhà máy, kho xưởng, nhà thầu, đơn vị tổ chức sự kiện và các hoạt động có nhiều khách hàng hoặc người bên ngoài ra vào.
Nhận tư vấn & báo giá nhanh.
Liên hệ ngay với chúng tôi qua Phone/Zalo: 0902 642 058
Bảo hiểm trách nhiệm công cộng cho doanh nghiệp
Bảo hiểm trách nhiệm công cộng bảo vệ những trách nhiệm nào?
Bảo hiểm trách nhiệm công cộng liên quan đến trách nhiệm của doanh nghiệp đối với con người và tài sản của bên thứ ba.
Ba nhóm rủi ro thường được xem xét gồm:
| Nhóm rủi ro | Ví dụ |
| Thương tật bên thứ ba | Khách hàng hoặc người khác bị thương do hoạt động của doanh nghiệp |
| Thiệt hại tài sản bên thứ ba | Hoạt động của doanh nghiệp làm hư hỏng tài sản của người khác |
| Chi phí pháp lý | Chi phí liên quan đến việc xử lý yêu cầu bồi thường theo điều kiện hợp đồng |
Vì vậy, trước khi mua bảo hiểm, doanh nghiệp nên kiểm tra rõ phạm vi bảo hiểm thay vì chỉ so sánh mức phí.
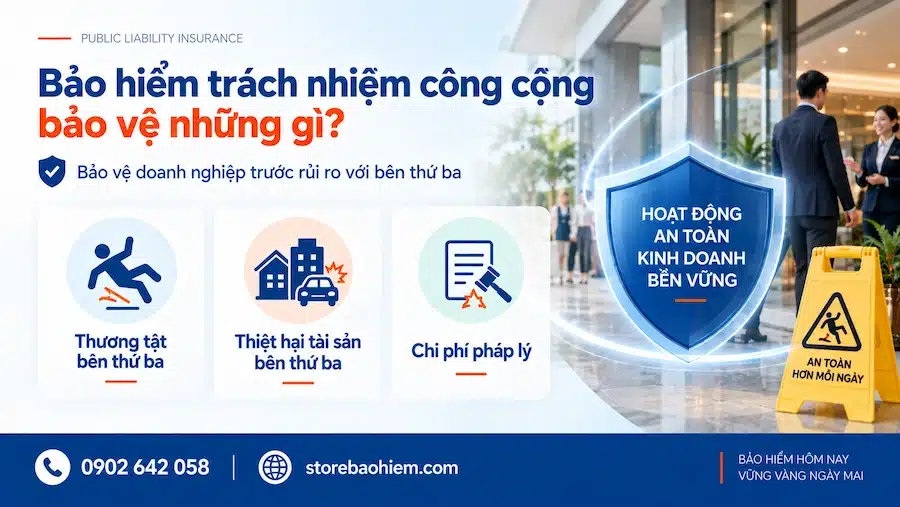
Phạm vi bảo hiểm trách nhiệm công cộng đối với người tài sản và chi phí pháp lý
Ví dụ về rủi ro trách nhiệm công cộng
Rủi ro trách nhiệm có thể xuất hiện từ những sự cố khá đơn giản trong hoạt động hằng ngày.
- Khách hàng có thể trượt ngã tại nhà hàng do sàn ướt.
- Vật liệu từ công trình có thể rơi làm hư hỏng xe bên ngoài.
- Hoạt động của nhà máy có thể gây thiệt hại đến tài sản lân cận.
- Tại một sự kiện, khách tham dự cũng có thể bị thương do sự cố liên quan đến hoạt động tổ chức.
Tuy nhiên, không phải cứ xảy ra tai nạn thì bảo hiểm tự động bồi thường. Doanh nghiệp bảo hiểm sẽ xem xét nguyên nhân, trách nhiệm pháp lý của người được bảo hiểm và điều kiện cụ thể của hợp đồng.
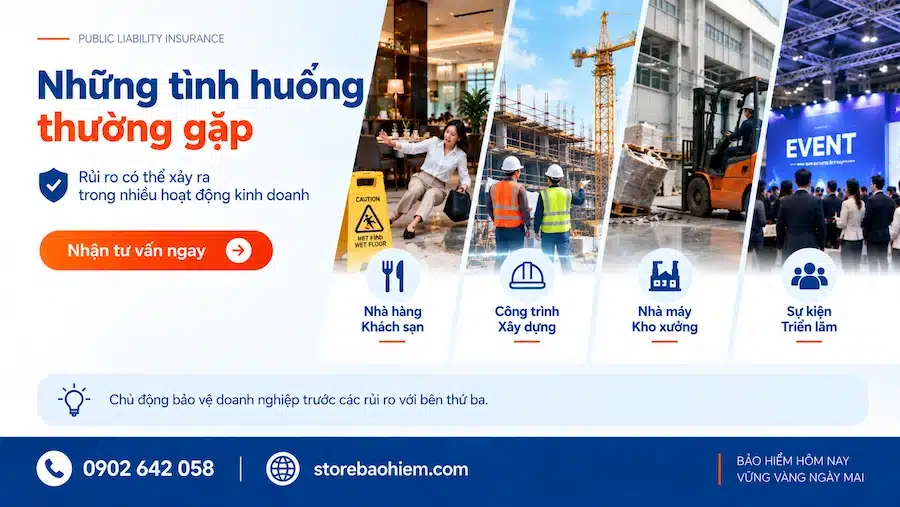
Tình huống trách nhiệm công cộng tại nhà hàng công trình nhà máy và sự kiện
Doanh nghiệp nào nên mua bảo hiểm trách nhiệm công cộng?
Public Liability đặc biệt phù hợp với doanh nghiệp có khách hàng, nhà cung cấp, nhà thầu phụ, khách tham quan hoặc người bên ngoài thường xuyên xuất hiện tại địa điểm hoạt động.
Các nhóm thường gặp gồm nhà hàng – khách sạn – trung tâm thương mại; nhà máy – kho hàng – xưởng sản xuất; nhà thầu xây dựng – lắp đặt – bảo trì; đơn vị tổ chức sự kiện – triển lãm – hội nghị.
Ngoài mục đích quản trị rủi ro, bảo hiểm trách nhiệm công cộng còn có thể xuất hiện như một yêu cầu trong hợp đồng thi công, hợp đồng thuê địa điểm hoặc yêu cầu của chủ đầu tư và đối tác.
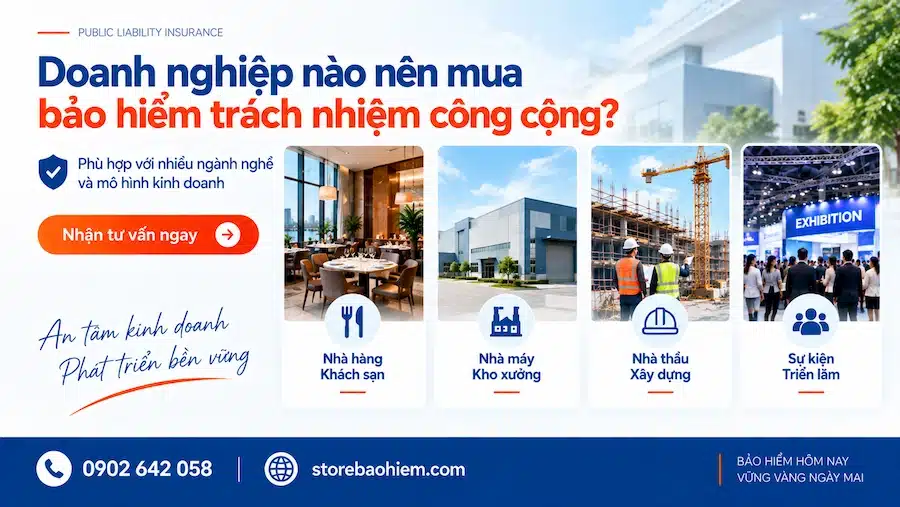
Doanh nghiệp phù hợp với bảo hiểm trách nhiệm công cộng
Bảo hiểm trách nhiệm công cộng khác bảo hiểm trách nhiệm sản phẩm và bảo hiểm trách nhiệm nghề nghiệp như thế nào?
Ba loại bảo hiểm đều liên quan đến trách nhiệm của doanh nghiệp, nhưng bảo vệ những nhóm rủi ro khác nhau.
| Loại bảo hiểm | Rủi ro chính | Ví dụ |
|---|---|---|
| Bảo hiểm trách nhiệm công cộng (Public Liability) | Hoạt động kinh doanh gây thương tật hoặc thiệt hại tài sản cho bên thứ ba | Khách trượt ngã tại cơ sở kinh doanh |
| Bảo hiểm trách nhiệm sản phẩm (Product Liability) | Sản phẩm đã cung cấp gây thiệt hại cho người sử dụng | Thực phẩm gây ngộ độc hoặc sản phẩm gây thương tích |
| Bảo hiểm trách nhiệm nghề nghiệp (Professional Indemnity) | Sai sót trong hoạt động chuyên môn, tư vấn hoặc thiết kế | Sai sót thiết kế gây tổn thất cho chủ đầu tư |
Doanh nghiệp sản xuất, phân phối thực phẩm, hàng tiêu dùng hoặc thiết bị nên xem thêm Bảo hiểm trách nhiệm sản phẩm
Đơn vị tư vấn thiết kế, kiến trúc, kỹ thuật hoặc giám sát có thể xem thêm Bảo hiểm trách nhiệm nghề nghiệp tư vấn thiết kế
Những trường hợp cần kiểm tra kỹ trước khi mua
Public Liability không phải là bảo hiểm cho mọi trách nhiệm của doanh nghiệp.
Các rủi ro liên quan đến thương tật của nhân viên, xe cơ giới, tài sản thuộc sở hữu hoặc quyền kiểm soát của doanh nghiệp, trách nhiệm sản phẩm, trách nhiệm nghề nghiệp và hành vi cố ý thường cần được xem xét riêng.
Một số rủi ro có thể thuộc một đơn bảo hiểm khác hoặc chỉ được bảo hiểm khi có điều khoản mở rộng phù hợp.
Trước khi mua, doanh nghiệp nên kiểm tra rõ ai là người được bảo hiểm, hoạt động nào được bảo hiểm, bên thứ ba là ai, phạm vi lãnh thổ, hạn mức trách nhiệm, mức khấu trừ và các loại trừ quan trọng.
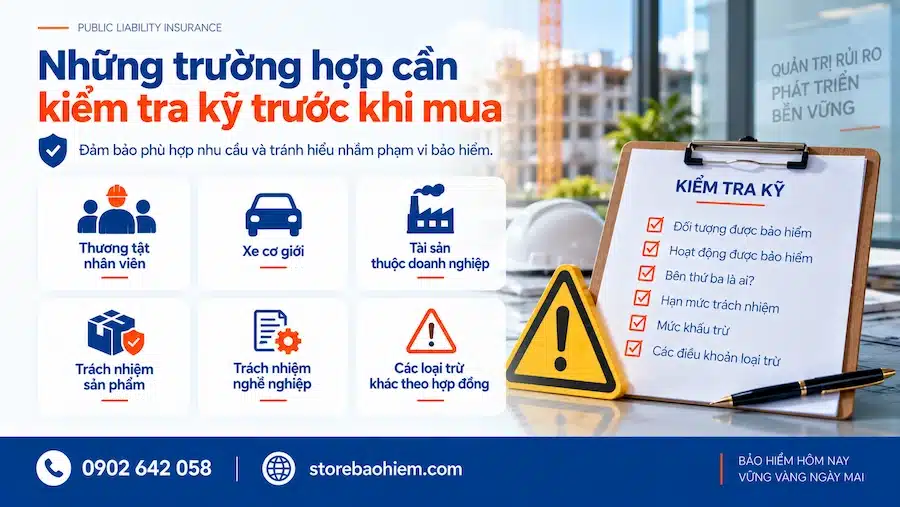
Các rủi ro cần kiểm tra trong bảo hiểm trách nhiệm công cộng
Phí bảo hiểm trách nhiệm công cộng được tính như thế nào?
Không có một mức phí chung áp dụng cho mọi doanh nghiệp.
Một văn phòng có ít khách ra vào sẽ có mức độ rủi ro khác với nhà máy, nhà thầu xây dựng hoặc đơn vị tổ chức sự kiện đông người.
Khi thẩm định, doanh nghiệp bảo hiểm thường xem xét ngành nghề và hoạt động thực tế, doanh thu hoặc quy mô, địa điểm hoạt động, mức độ tiếp xúc với bên thứ ba, hạn mức trách nhiệm, mức khấu trừ và lịch sử tổn thất.
Do đó, cách phù hợp nhất để xác định mức phí là cung cấp thông tin thực tế để doanh nghiệp bảo hiểm đánh giá rủi ro và báo giá.
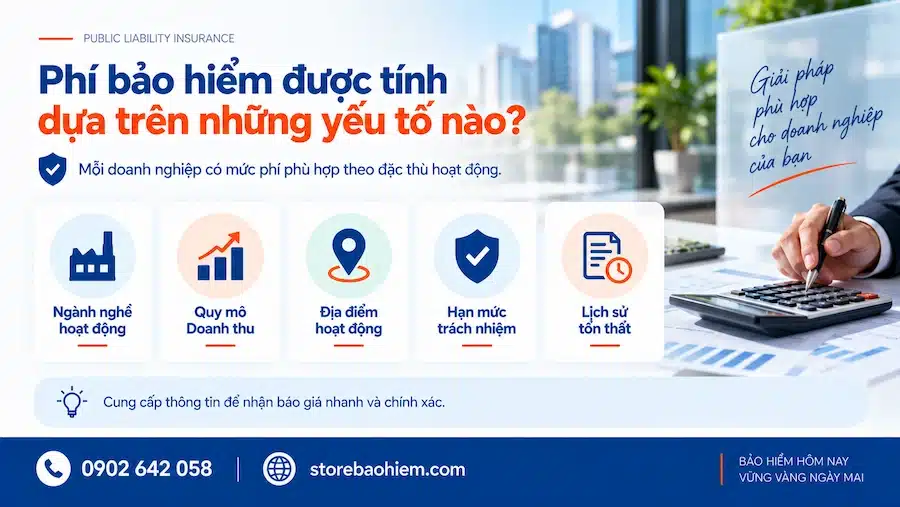
Các yếu tố tính phí bảo hiểm trách nhiệm công cộng
Cần cung cấp gì để nhận báo giá bảo hiểm trách nhiệm công cộng?
Để báo giá nhanh hơn, doanh nghiệp nên chuẩn bị các thông tin về ngành nghề và hoạt động kinh doanh, doanh thu hoặc quy mô, địa điểm cần bảo hiểm, hạn mức trách nhiệm mong muốn, lịch sử tổn thất và yêu cầu đặc biệt của hợp đồng nếu có.
Trường hợp bảo hiểm cho một dự án, sự kiện hoặc hợp đồng cụ thể, nên gửi thêm yêu cầu bảo hiểm của chủ đầu tư, bên thuê địa điểm hoặc đối tác để kiểm tra phạm vi chính xác hơn.
Câu hỏi thường gặp (FAQ)
Hỏi: Bảo hiểm trách nhiệm công cộng có bắt buộc không?
Đáp: Không bắt buộc. Tuy nhiên, loại bảo hiểm này có thể được yêu cầu theo hợp đồng hoặc theo yêu cầu của chủ đầu tư, bên cho thuê địa điểm, đối tác hoặc bên tổ chức dự án.
Hỏi: Bên thứ ba trong bảo hiểm trách nhiệm công cộng là ai??
Đáp: Bên thứ ba có thể là khách hàng, khách tham quan, nhà cung cấp, người đi đường, doanh nghiệp lân cận hoặc tổ chức, cá nhân khác.
Hỏi: Nên mua hạn mức trách nhiệm bao nhiêu?
Đáp: Hạn mức nên dựa trên quy mô hoạt động, mức độ tiếp xúc với bên thứ ba, khả năng phát sinh tổn thất và yêu cầu của hợp đồng. Một sự kiện nhỏ và một dự án xây dựng lớn có thể cần hạn mức hoàn toàn khác nhau.
Hỏi: Bao lâu có thể nhận báo giá?
Đáp: Các trường hợp đơn giản có thể được xem xét nhanh sau khi có đủ thông tin. Với hạn mức lớn, hoạt động đặc thù hoặc yêu cầu điều khoản riêng, doanh nghiệp bảo hiểm có thể cần thêm thời gian để thẩm định. Báo giá thông thường trong vòng 1 ngày.
Nhận tư vấn và báo giá bảo hiểm trách nhiệm công cộng
Nếu doanh nghiệp đang cần bảo hiểm trách nhiệm công cộng, hãy gửi:
Ngành nghề + hoạt động + địa điểm + hạn mức trách nhiệm mong muốn.
Thông tin sẽ được kiểm tra để tư vấn phạm vi bảo hiểm, các điều khoản cần lưu ý và chuẩn bị báo giá phù hợp.
Phone/Zalo: 0902.642.058 ( Zalo)
YÊU CẦU TƯ VẤN
Để lại thông tin, Chúng tôi sẽ liên hệ lại ngay với bạn!


