Một sai sót trong khảo sát, thiết kế, tính toán hoặc giám sát có thể khiến đơn vị tư vấn phải bồi thường cho chủ đầu tư hoặc bên thứ ba.
Bảo hiểm trách nhiệm nghề nghiệp tư vấn, thiết kế và giám sát giúp bảo vệ doanh nghiệp trước trách nhiệm pháp lý phát sinh từ hành động sơ suất, lỗi bất cẩn hoặc thiếu sót khi cung cấp dịch vụ chuyên môn thuộc phạm vi bảo hiểm.
Sản phẩm áp dụng cho kiến trúc sư, kỹ sư tư vấn, nhà thiết kế, đơn vị tư vấn kỹ thuật và đơn vị giám sát công trình. Doanh nghiệp có thể mua bảo hiểm cho một dự án cụ thể hoặc mua theo năm cho hoạt động nghề nghiệp thường xuyên.
Nếu cần tìm hiểu khái niệm tổng quan, bạn có thể xem thêm bài viết bảo hiểm trách nhiệm nghề nghiệp là gì và cách loại hình bảo hiểm này bảo vệ doanh nghiệp trước khiếu nại của bên thứ ba.
Để nhận báo giá: Hãy gửi phạm vi công việc, hợp đồng tư vấn, thông tin dự án, giới hạn trách nhiệm và yêu cầu bảo hiểm của chủ đầu tư.
Liên hệ ngay với chúng tôi! Hotline/ Zalo: 0902 642 058
Bảo hiểm trách nhiệm nghề nghiệp tư vấn thiết kế giám sát
Những công việc nào có thể được bảo hiểm?
Theo Quy tắc bảo hiểm trách nhiệm nghề nghiệp tư vấn, thiết kế và giám sát, dịch vụ chuyên môn có thể bao gồm:
| Tư vấn – Thiết kế | Quản lý – Giám sát |
| Thiết kế kiến trúc và xây dựng | Giám định và kiểm định |
| Thiết kế kỹ thuật và bản vẽ thi công | Quản lý dự án |
| Thiết kế hệ thống điện, nước, điều hòa, thông gió và phòng cháy | Giám sát thi công xây dựng |
| Tính toán và lập bảng thông số kỹ thuật | Giám sát lắp đặt thiết bị |
| Tư vấn kỹ thuật | Giám sát tác giả |
| Lập báo cáo nghiên cứu khả thi | Lập và đánh giá hồ sơ mời thầu |
Danh sách trên không có nghĩa mọi hợp đồng đều tự động bảo hiểm tất cả công việc. Nghề nghiệp được bảo hiểm phải được khai báo và ghi cụ thể trong hợp đồng hoặc giấy chứng nhận bảo hiểm.
Ví dụ, một hợp đồng mang tên “bảo hiểm trách nhiệm nghề nghiệp tư vấn, thiết kế và giám sát” nhưng nghề nghiệp được khai báo chỉ là tư vấn kỹ thuật và thiết kế sơ bộ thì phần công việc giám sát chưa chắc thuộc phạm vi bảo hiểm.
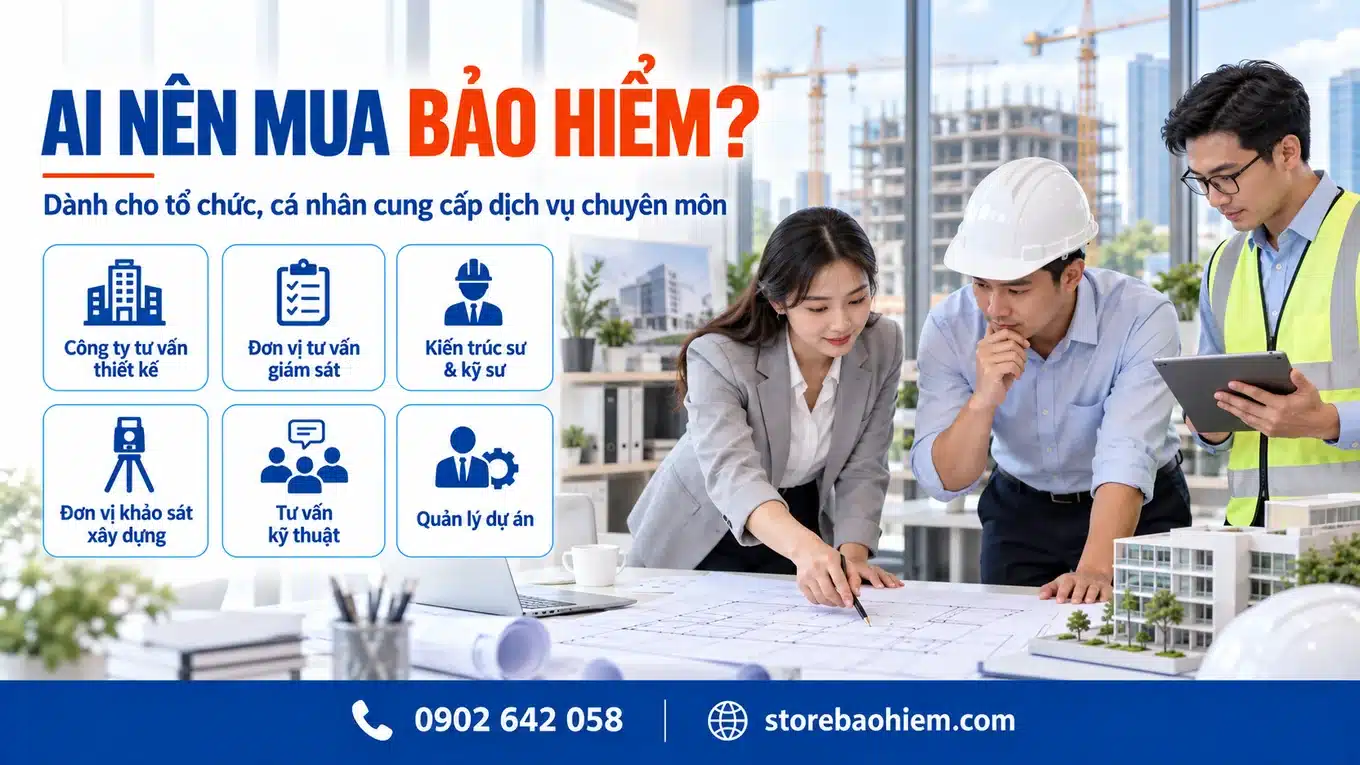
Công việc được bảo hiểm của kiến trúc sư và kỹ sư tư vấn
Bảo hiểm bảo vệ trách nhiệm nào?
Bảo hiểm xem xét trách nhiệm pháp lý của người được bảo hiểm đối với khiếu nại của bên thứ ba phát sinh trong quá trình thực hiện dịch vụ nghề nghiệp.
Khiếu nại phải liên quan đến hành động sơ suất, lỗi bất cẩn hoặc thiếu sót nghề nghiệp thuộc phạm vi đã khai báo. Thiệt hại có thể liên quan đến:
- Thương tật thân thể;
- Thiệt hại vật chất;
- Thiệt hại đối với công trình xây dựng;
- Chi phí bảo vệ và giải quyết khiếu nại được doanh nghiệp bảo hiểm chấp thuận.
Tổng số tiền bồi thường, bao gồm các chi phí thuộc trách nhiệm bảo hiểm, không vượt quá giới hạn được ghi trong hợp đồng hoặc giấy chứng nhận bảo hiểm.
Người được bảo hiểm không nên tự thừa nhận trách nhiệm, tự thương lượng hoặc thanh toán cho bên khiếu nại khi chưa có sự đồng ý của doanh nghiệp bảo hiểm.
Bảo hiểm trách nhiệm nghề nghiệp không thay thế bảo hiểm công trình xây dựng. Bảo hiểm công trình chủ yếu bảo vệ thiệt hại vật chất trong quá trình thi công, còn bảo hiểm trách nhiệm nghề nghiệp tập trung vào trách nhiệm phát sinh từ sai sót trong tư vấn, thiết kế hoặc giám sát.
Ví dụ về khiếu nại nghề nghiệp
Một đơn vị tư vấn được thuê thiết kế và giám sát hệ thống kỹ thuật của công trình.
Trong quá trình thi công, một sai lệch giữa bản vẽ và điều kiện thực tế không được phát hiện kịp thời. Chủ đầu tư cho rằng sai sót của đơn vị tư vấn làm hư hỏng tài sản và phát sinh chi phí khắc phục nên yêu cầu bồi thường.
Doanh nghiệp bảo hiểm sẽ kiểm tra:
- Nguyên nhân thiệt hại có phải lỗi nghề nghiệp không;
- Khiếu nại được lập vào thời điểm nào;
- Tổn thất đối với bên thứ ba có xảy ra sau ngày hồi tố và trước ngày kết thúc thời hạn bảo hiểm không?
- Trách nhiệm pháp lý của đơn vị tư vấn;
- Giới hạn trách nhiệm và mức khấu trừ;
- Tổn thất có thuộc trường hợp loại trừ không.
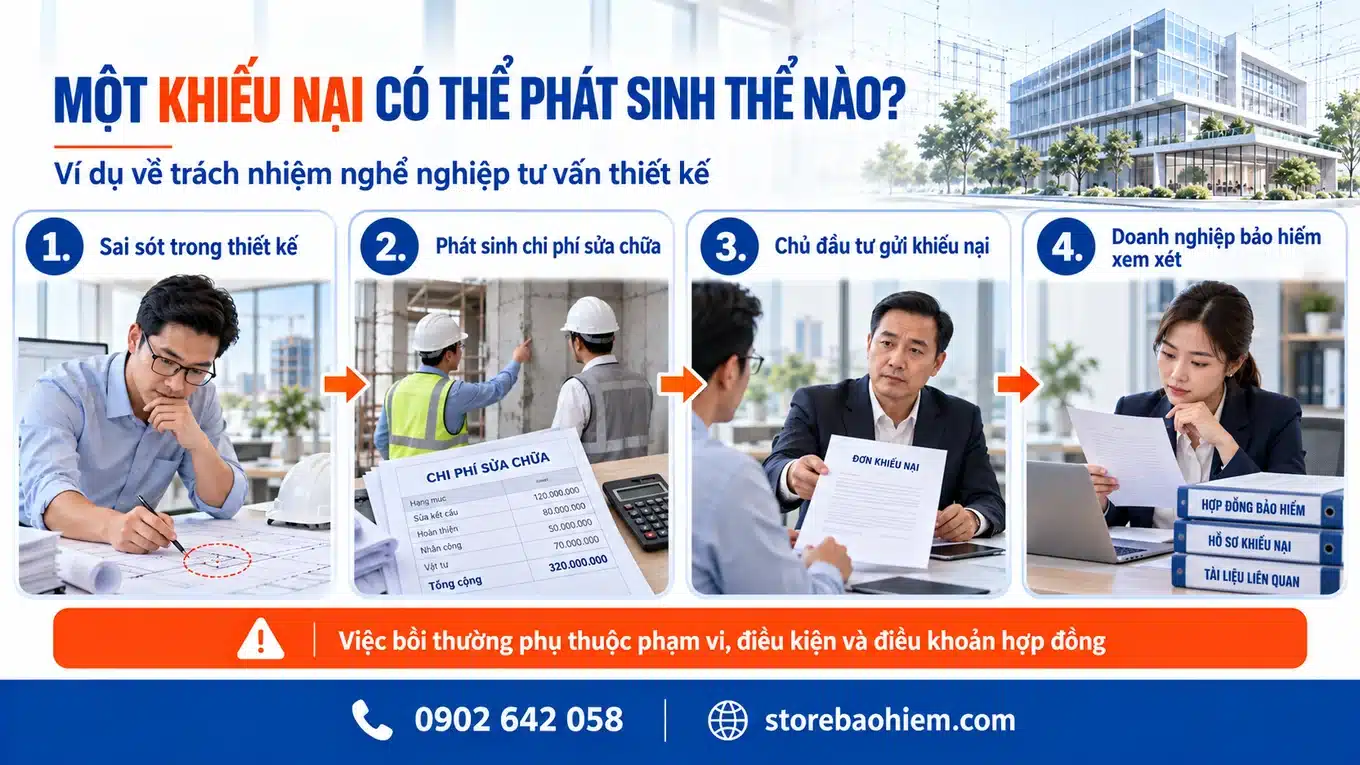
Ví dụ khiếu nại bảo hiểm trách nhiệm nghề nghiệp tư vấn giám sát
Mua bảo hiểm theo dự án hay theo năm?
| Theo từng dự án | Theo năm (Thuộc hình thức bảo hiểm tự nguyện) |
| Bảo hiểm cho một dự án cụ thể | Bảo hiểm hoạt động nghề nghiệp đã khai báo theo năm |
| Phạm vi theo hợp đồng tư vấn | Có thể áp dụng cho nhiều dự án trong năm |
| Thời hạn gắn với tiến độ dự án | Phí thường dựa trên doanh thu và hồ sơ rủi ro |
| Phù hợp yêu cầu của chủ đầu tư | Phù hợp doanh nghiệp tư vấn hoạt động thường xuyên |
| Bảo hiểm bắt buộc được thực hiện theo từng dự án thuộc đối tượng áp dụng | Thuộc hình thức bảo hiểm tự nguyện |
Đối với bảo hiểm bắt buộc trách nhiệm nghề nghiệp tư vấn đầu tư xây dựng, doanh nghiệp cần đối chiếu Nghị định 67/2023/NĐ-CP và văn bản sửa đổi, bổ sung là Nghị định 220/2026/NĐ-CP. Không phải mọi hoạt động tư vấn hoặc giám sát đều tự động thuộc đối tượng bắt buộc; cần xem loại công việc, cấp công trình và yêu cầu của từng dự án.
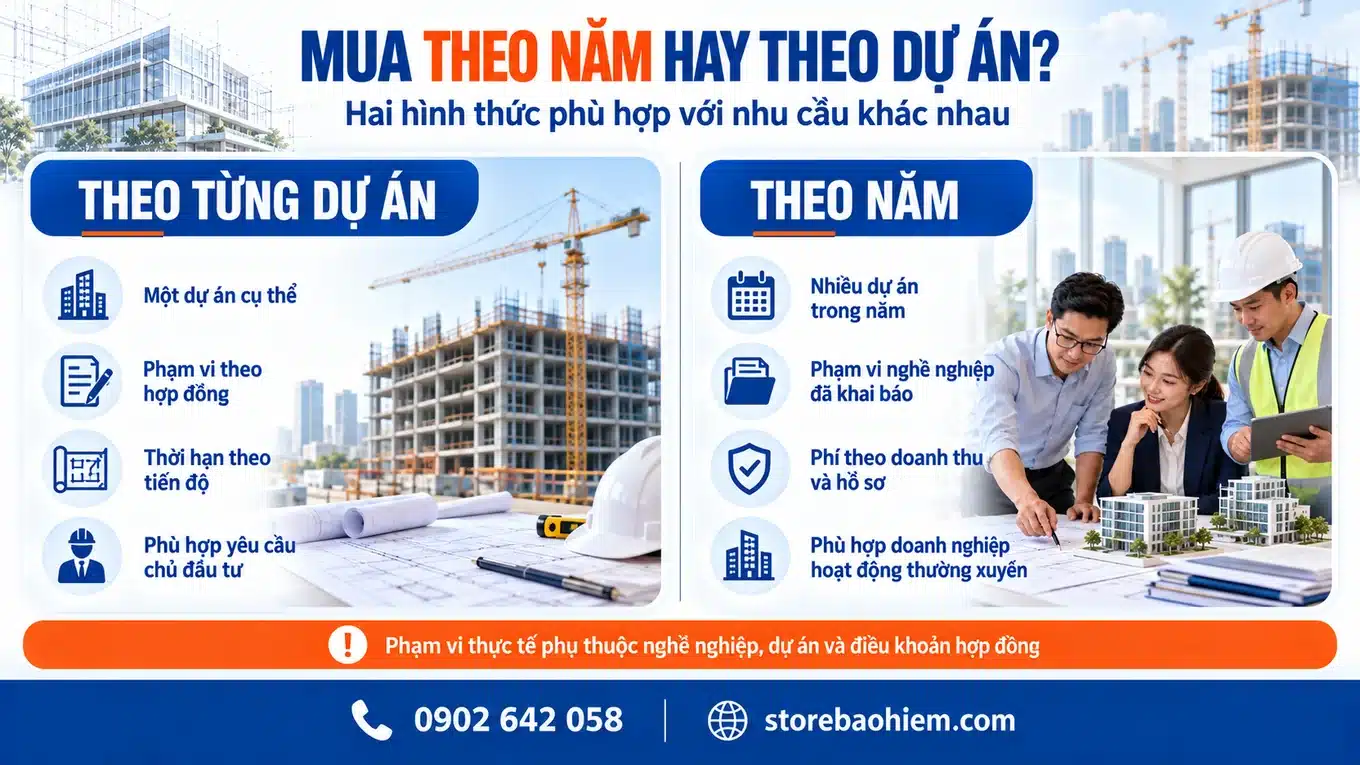
So sánh bảo hiểm trách nhiệm nghề nghiệp theo năm và theo từng dự án
Khiếu nại được lập và ngày hồi tố
Để một khiếu nại được xem xét, cần kiểm tra:
- Khiếu nại có được lập lần đầu trong thời hạn bảo hiểm không;
- Người được bảo hiểm có thông báo cho doanh nghiệp bảo hiểm đúng hạn không;
- Tổn thất đối với bên thứ ba có xảy ra sau ngày hồi tố và trước ngày kết thúc thời hạn bảo hiểm không;
- Người được bảo hiểm có biết trước sự việc có thể dẫn đến khiếu nại không.
Ngày hồi tố là mốc thời gian dùng để xác định phạm vi bảo hiểm đối với tổn thất xảy ra trong quá khứ. Nếu tổn thất đối với bên thứ ba xảy ra trước ngày hồi tố, khiếu nại liên quan sẽ không thuộc phạm vi trách nhiệm bảo hiểm.
Một khiếu nại chỉ có thể được xem xét theo hợp đồng khi tổn thất xảy ra sau ngày hồi tố và trước ngày kết thúc thời hạn bảo hiểm, đồng thời đáp ứng các điều kiện, điều khoản khác của hợp đồng.
Khi phát hiện sự việc có khả năng dẫn đến khiếu nại, doanh nghiệp nên thông báo sớm. Không nên đợi đến khi có đơn kiện hoặc yêu cầu bồi thường chính thức.
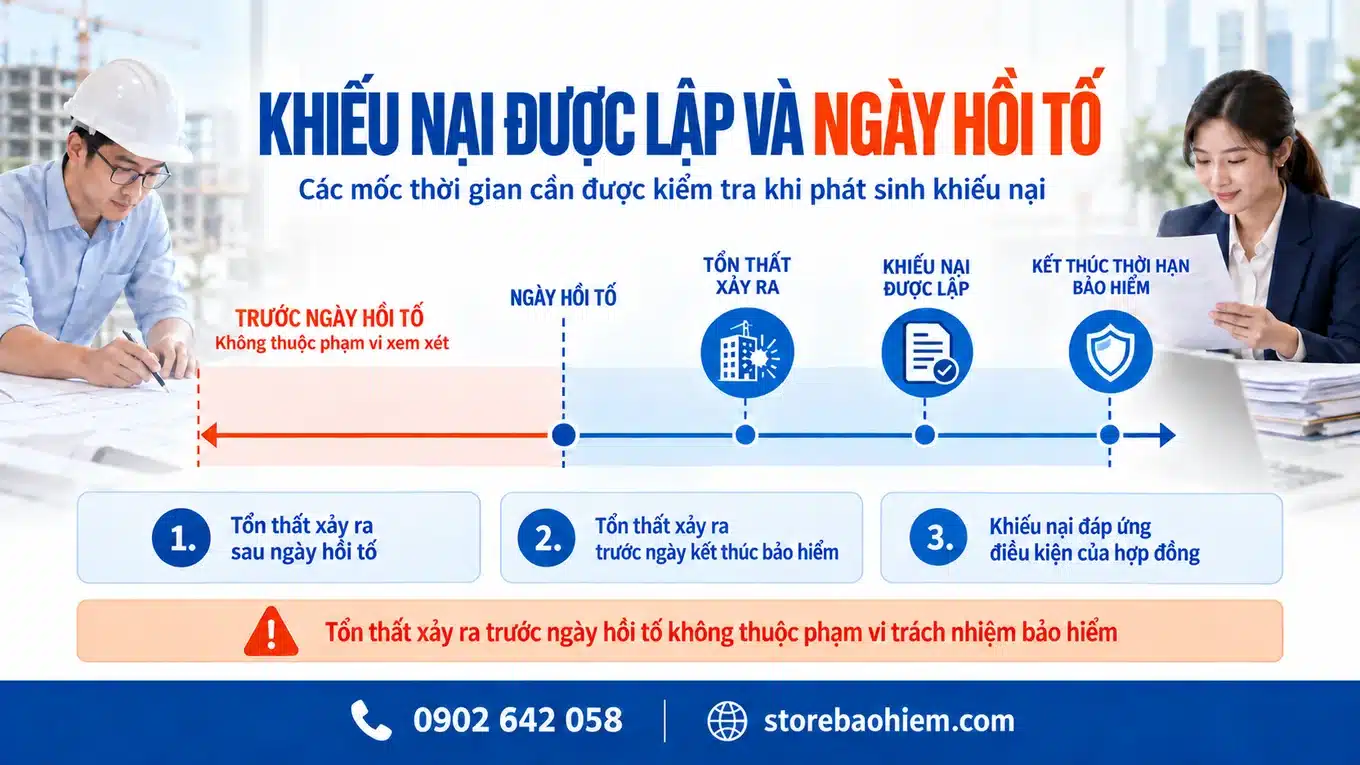
Khiếu nại được lập và ngày hồi tố trong bảo hiểm trách nhiệm nghề nghiệp
Phí bảo hiểm được tính như thế nào?
Phí bảo hiểm phụ thuộc vào:
| Nhóm yếu tố | Thông tin ảnh hưởng đến phí bảo hiểm |
| Phạm vi công việc | Loại công việc tư vấn, thiết kế hoặc giám sát |
| Quy mô dịch vụ | Giá trị hợp đồng tư vấn hoặc doanh thu nếu mua bảo hiểm theo năm |
| Đặc điểm công trình | Loại công trình và quy mô công trình |
| Thời gian bảo hiểm | Thời hạn bảo hiểm và ngày hồi tố |
| Mức bảo vệ | Giới hạn trách nhiệm và mức khấu trừ |
| Năng lực doanh nghiệp | Kinh nghiệm thực hiện các dự án tương tự |
| Lịch sử rủi ro | Lịch sử tổn thất và khiếu nại |
| Phạm vi mở rộng | Các điều khoản mở rộng được yêu cầu |
Hồ sơ cần cung cấp để nhận báo giá
Khách hàng nên chuẩn bị:
| Nhóm hồ sơ | Thông tin cần cung cấp |
| Hồ sơ đề nghị bảo hiểm | Giấy yêu cầu bảo hiểm |
| Hợp đồng tư vấn ( nếu có) | Hợp đồng hoặc dự thảo hợp đồng tư vấn; phạm vi công việc |
| Thông tin dự án | Tên, địa điểm và thông tin cơ bản của dự án |
| Giá trị và thời gian | Giá trị hợp đồng tư vấn; thời gian thực hiện và thời gian bảo hành. |
| Yêu cầu bảo hiểm | Giới hạn trách nhiệm; yêu cầu bảo hiểm của chủ đầu tư |
| Trường hợp mua theo năm | Doanh thu từ hoạt động tư vấn |
| Năng lực và kinh nghiệm | Kinh nghiệm của doanh nghiệp; danh sách các dự án đã thực hiện |
| Lịch sử rủi ro | Lịch sử tổn thất và khiếu nại |
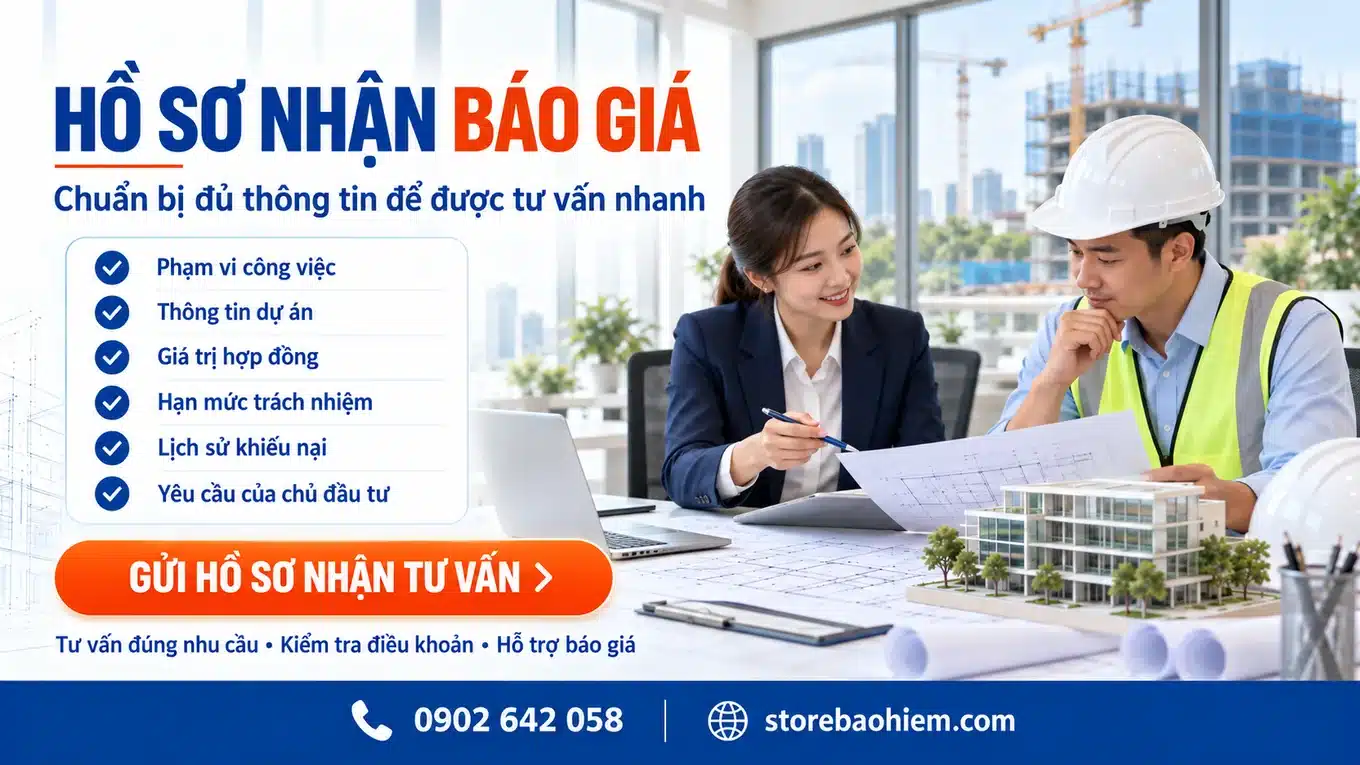
Quy trình báo giá bảo hiểm tư vấn thiết kế giám sát
Câu hỏi thường gặp
Bảo hiểm trách nhiệm nghề nghiệp tư vấn thiết kế có bắt buộc không?
Không phải mọi doanh nghiệp tư vấn, thiết kế hoặc giám sát đều bắt buộc tham gia. Doanh nghiệp cần căn cứ loại công việc, dự án, cấp công trình, yêu cầu của chủ đầu tư và quy định pháp luật hiện hành để xác định nghĩa vụ bảo hiểm.
Nên mua bảo hiểm theo từng dự án hay theo năm?
Mua theo từng dự án phù hợp khi hợp đồng tư vấn hoặc chủ đầu tư yêu cầu bảo hiểm riêng cho một công trình. Bảo hiểm theo năm phù hợp với doanh nghiệp thường xuyên thực hiện nhiều dự án. Trường hợp thuộc diện bảo hiểm bắt buộc, hợp đồng theo năm không mặc nhiên thay thế bảo hiểm bắt buộc của từng dự án.
Ngày hồi tố có ý nghĩa gì?
Ngày hồi tố là mốc xác định tổn thất xảy ra trong quá khứ có thể được xem xét hay không. Nếu tổn thất đối với bên thứ ba xảy ra trước ngày hồi tố, khiếu nại liên quan sẽ không thuộc phạm vi trách nhiệm bảo hiểm.
Bảo hiểm có chi trả mọi sai sót thiết kế và giám sát không?
Không. Khiếu nại phải phát sinh từ công việc chuyên môn đã khai báo và đáp ứng các điều kiện của hợp đồng. Doanh nghiệp bảo hiểm còn xem xét nguyên nhân, thời điểm tổn thất, trách nhiệm pháp lý, mức khấu trừ, giới hạn trách nhiệm và các điều khoản loại trừ.
Cần cung cấp những gì để nhận báo giá?
Thông tin cơ bản gồm giấy yêu cầu bảo hiểm, hợp đồng hoặc dự thảo hợp đồng tư vấn, phạm vi công việc, thông tin dự án, giá trị hợp đồng, thời gian thực hiện, giới hạn trách nhiệm và lịch sử khiếu nại. Nếu mua theo năm, doanh nghiệp cần cung cấp thêm doanh thu từ hoạt động tư vấn.
Doanh nghiệp có thể liên hệ nhận tư vấn và báo giá hoặc gọi Hotline/Zalo: 0902 642 058
YÊU CẦU TƯ VẤN
Để lại thông tin, Chúng tôi sẽ liên hệ lại ngay với bạn!


