Bảo hiểm bên thứ 3 trong xây dựng giúp nhà thầu thu xếp bảo hiểm cho trách nhiệm pháp lý đối với thiệt hại của bên thứ ba thuộc phạm vi hợp đồng.
Đã mua bảo hiểm công trình xây dựng không đồng nghĩa nhà thầu đã có đầy đủ bảo hiểm trách nhiệm bên thứ ba. Cần kiểm tra phạm vi, Người được bảo hiểm, thời hạn và giới hạn trách nhiệm trước khi quyết định mua thêm.
Trước khi mua bảo hiểm bên thứ 3, nhà thầu nên kiểm tra hợp đồng bảo hiểm công trình xây dựng hiện có để tránh thiếu hoặc trùng phạm vi bảo hiểm.
Tư vấn và báo giá: 0902 642 058 (Điện thoại)
Thông tin cần cung cấp để nhận báo giá:
- Tên và địa điểm công trình: Địa chỉ thi công, tỉnh/thành phố.
- Loại công trình, phạm vi công việc: Xây dựng, lắp đặt hoặc các công việc liên quan.
- Giá trị công trình hoặc hợp đồng thi công.
- Thời gian thi công: Ngày bắt đầu và hoàn thành dự kiến.
- Giới hạn trách nhiệm yêu cầu: Theo hợp đồng hoặc yêu cầu chủ đầu tư.
- Thông tin nhà thầu và bảo hiểm hiện có: Giấy chứng nhận, hợp đồng CAR/EAR nếu đã mua.
Chưa đủ hồ sơ? Quý khách có thể gửi thông tin hiện có qua Zalo 0902 642 058 để được hướng dẫn.
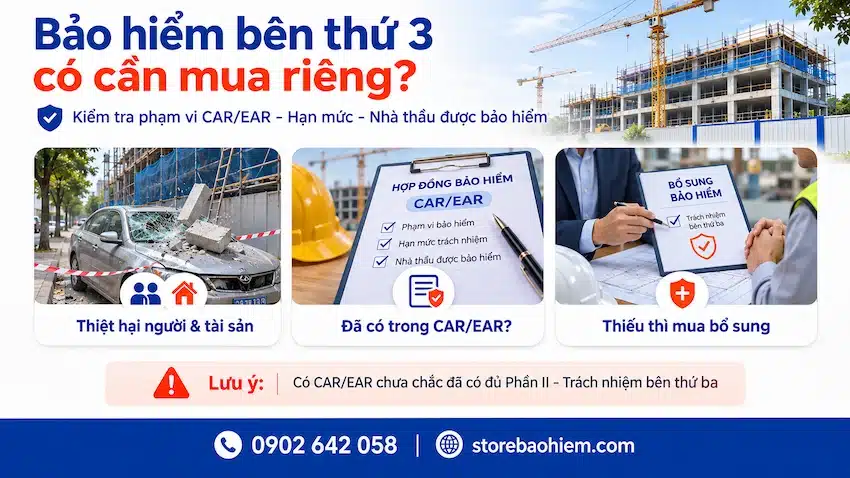
Bảo hiểm bên thứ 3 trong xây dựng, kiểm tra phạm vi CAR/EAR và trách nhiệm đối với thiệt hại của bên thứ ba.
Bảo hiểm bên thứ 3 trong xây dựng là gì?
Bảo hiểm trách nhiệm dân sự đối với bên thứ ba trong xây dựng bảo hiểm cho trách nhiệm pháp lý của nhà thầu đối với thiệt hại về sức khỏe, tính mạng hoặc tài sản của bên thứ ba phát sinh trong quá trình thi công, thuộc phạm vi hợp đồng bảo hiểm.
Ví dụ:
- Vật liệu rơi làm hư hỏng ô tô của người dân.
- Giàn giáo đổ gây thương tích cho người đi đường.
- Sự cố thi công làm hư hỏng nhà bên cạnh.
Bên thứ ba là ai?
Thông thường là người dân, người đi đường hoặc chủ sở hữu tài sản xung quanh bị thiệt hại do hoạt động thi công.
Cần phân biệt bên thứ ba với Người được bảo hiểm và người lao động của các bên liên quan. Việc xác định đối tượng được bảo hiểm phải căn cứ quy tắc và điều khoản hợp đồng.
Không phải mọi thiệt hại phát sinh gần công trường đều được bồi thường. Doanh nghiệp bảo hiểm cần xác định trách nhiệm pháp lý và phạm vi bảo hiểm áp dụng.
CAR/EAR đã bao gồm trách nhiệm bên thứ 3 chưa?
Bảo hiểm mọi rủi ro xây dựng (CAR) và bảo hiểm mọi rủi ro lắp đặt (EAR) thường gồm:
| Phần bảo hiểm | Nội dung |
| Phần I – Thiệt hại vật chất | Bảo hiểm tổn thất đối với công trình và tài sản được bảo hiểm. |
| Phần II – Trách nhiệm bên thứ ba | Bảo hiểm trách nhiệm pháp lý đối với thiệt hại về người hoặc tài sản của bên thứ ba. |
Tham khảo thêm: Bảo hiểm công trình xây dựng – phạm vi và những điều cần lưu ý.
Tuy nhiên, có đơn CAR/EAR không đồng nghĩa cả hai phần đều đã được mua.
Nếu chủ đầu tư đã mua bảo hiểm, nhà thầu cần kiểm tra mình có thuộc Người được bảo hiểm không, công việc có được bảo hiểm không và giới hạn trách nhiệm có đáp ứng yêu cầu hay không.
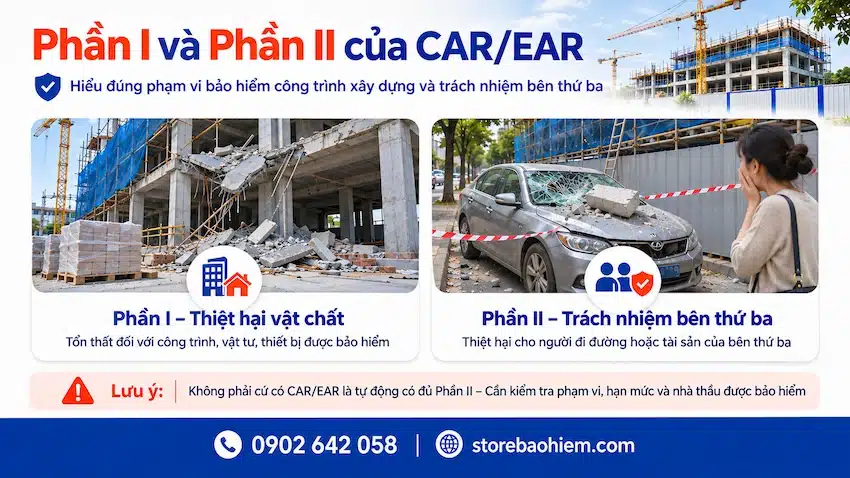
So sánh Phần I bảo hiểm thiệt hại vật chất và Phần II trách nhiệm bên thứ ba trong bảo hiểm CAR/EAR.
Khi nào nhà thầu cần mua bổ sung hoặc mua riêng?
| Tình trạng hiện tại | Hướng xử lý |
| Đơn CAR/EAR chỉ có Phần I | Bổ sung Phần II hoặc mua riêng. |
| Có Phần II nhưng giới hạn chưa đủ | Đề nghị tăng giới hạn trách nhiệm. |
| Nhà thầu hoặc công việc chưa được bảo hiểm | Đề nghị bổ sung và xác nhận bằng văn bản. |
| Thời gian thi công kéo dài | Kiểm tra và gia hạn bảo hiểm. |
| Thi công dự án khác | Thu xếp bảo hiểm phù hợp cho dự án mới. |
Ví dụ: Hợp đồng thi công yêu cầu bảo hiểm trách nhiệm bên thứ ba 20 tỷ đồng/vụ, nhưng đơn CAR hiện có chỉ ghi nhận 5 tỷ đồng. Nhà thầu cần xem xét bổ sung giới hạn hoặc thu xếp bảo hiểm phù hợp.
Việc điều chỉnh hay mua riêng phụ thuộc hồ sơ và sự chấp thuận của doanh nghiệp bảo hiểm.
Bảo hiểm trách nhiệm bên thứ ba có bắt buộc không?
Nhà thầu thi công xây dựng có trách nhiệm mua bảo hiểm bắt buộc trách nhiệm dân sự đối với bên thứ ba theo quy định.
Giới hạn trách nhiệm bảo hiểm theo Điều 55 Nghị định 67/2023/NĐ-CP:
| Loại thiệt hại | Giới hạn trách nhiệm |
| Sức khỏe, tính mạng | 100 triệu đồng/người/vụ; không giới hạn số vụ. |
| Tài sản và chi phí pháp lý liên quan – công trình dưới 1.000 tỷ đồng | 10% giá trị công trình cho cả thời hạn bảo hiểm. |
| Tài sản và chi phí pháp lý liên quan – công trình từ 1.000 tỷ đồng trở lên | 100 tỷ đồng cho cả thời hạn bảo hiểm. |
Đối với thiệt hại tài sản và chi phí pháp lý liên quan, giới hạn áp dụng cho cả thời hạn bảo hiểm, không tự động khôi phục sau mỗi vụ.
Chủ đầu tư hoặc hợp đồng thi công có thể yêu cầu giới hạn cao hơn.
Nguồn: Điều 54–55, Nghị định 67/2023/NĐ-CP.
Phí bảo hiểm được tính thế nào?
Đối với trường hợp áp dụng điểm a khoản 1 Điều 58 Nghị định 67/2023/NĐ-CP:
Phí bảo hiểm trách nhiệm bên thứ ba = 5% × Phí bảo hiểm bắt buộc công trình tương ứng.
Đây là 5% phí bảo hiểm công trình, không phải 5% giá trị công trình. Các trường hợp khác áp dụng cơ chế tính phí theo quy định và hồ sơ rủi ro tương ứng.
Mức khấu trừ: Với trường hợp áp dụng công thức trên, mức khấu trừ đối với thiệt hại tài sản và chi phí pháp lý liên quan bằng 5% giới hạn trách nhiệm tương ứng hoặc 20 triệu đồng, tùy số nào lớn hơn.
Nhà thầu nên cung cấp thông tin phí bảo hiểm công trình tương ứng để phục vụ báo giá.
Nguồn: Điều 58 Nghị định 67/2023/NĐ-CP và Nghị định 220/2026/NĐ-CP.
Những điểm cần kiểm tra trước khi mua
Nhà thầu cần kiểm tra Người được bảo hiểm, phạm vi công việc, địa điểm, thời hạn, giới hạn trách nhiệm, mức khấu trừ và các điều khoản loại trừ.
Đặc biệt, thiệt hại do chấn động, dịch chuyển hoặc suy yếu bộ phận chịu lực và địa chất công trình thuộc nhóm loại trừ, trừ khi có thỏa thuận mở rộng phù hợp.
Vì vậy, không nên mặc định nhà bên cạnh bị nứt khi đào móng sẽ được bảo hiểm bồi thường.
Nguồn: Điều 56 Nghị định 67/2023/NĐ-CP.
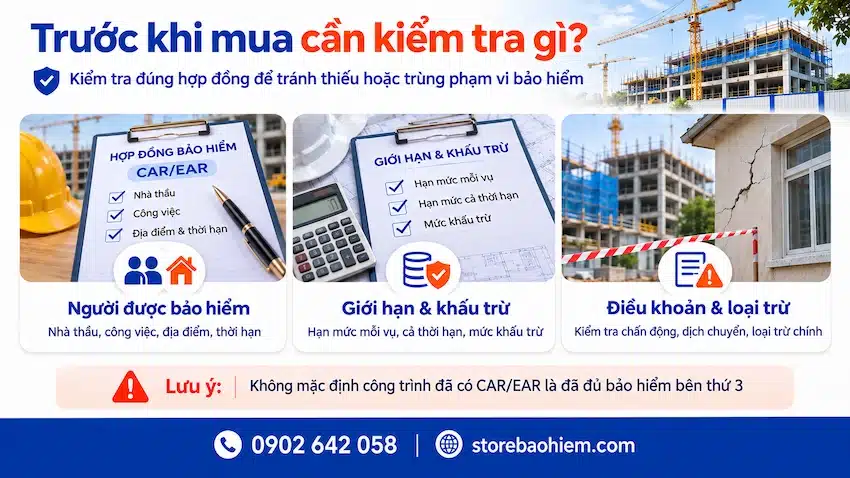
Những điểm cần kiểm tra trước khi mua bảo hiểm bên thứ ba gồm người được bảo hiểm, hạn mức, mức khấu trừ và điều khoản loại trừ.
Câu hỏi thường gặp
Có CAR/EAR rồi có cần mua riêng bảo hiểm bên thứ ba không?
Không nhất thiết. Cần kiểm tra Phần II – Trách nhiệm bên thứ ba đã có phạm vi, giới hạn và thời hạn phù hợp hay chưa.
Công nhân thi công có được bảo hiểm theo Phần II không?
Trong bảo hiểm bắt buộc trách nhiệm bên thứ ba, trách nhiệm liên quan đến thương tật hoặc ốm đau của người lao động thuộc chủ đầu tư hoặc nhà thầu liên quan đến công trình là trường hợp loại trừ. Cần kiểm tra bảo hiểm người lao động riêng.
Nhà thầu phụ có được bảo hiểm trong đơn của chủ đầu tư không?
Có thể, nếu được ghi nhận phù hợp và công việc, trách nhiệm phát sinh thuộc phạm vi hợp đồng.
Có thể mua giới hạn trách nhiệm cao hơn không?
Có thể đề nghị doanh nghiệp bảo hiểm xem xét theo hồ sơ và yêu cầu hợp đồng thi công.
YÊU CẦU TƯ VẤN
Để lại thông tin, Chúng tôi sẽ liên hệ lại ngay với bạn!
